O anúncio oficial do ajuste pelo custo de vida (COLA) da Previdência Social é um dos eventos mais aguardados do programa. Este ano, ele ocorrerá em 14 de outubro, e muitos esperam um aumento acima da média para os beneficiários da Previdência Social.
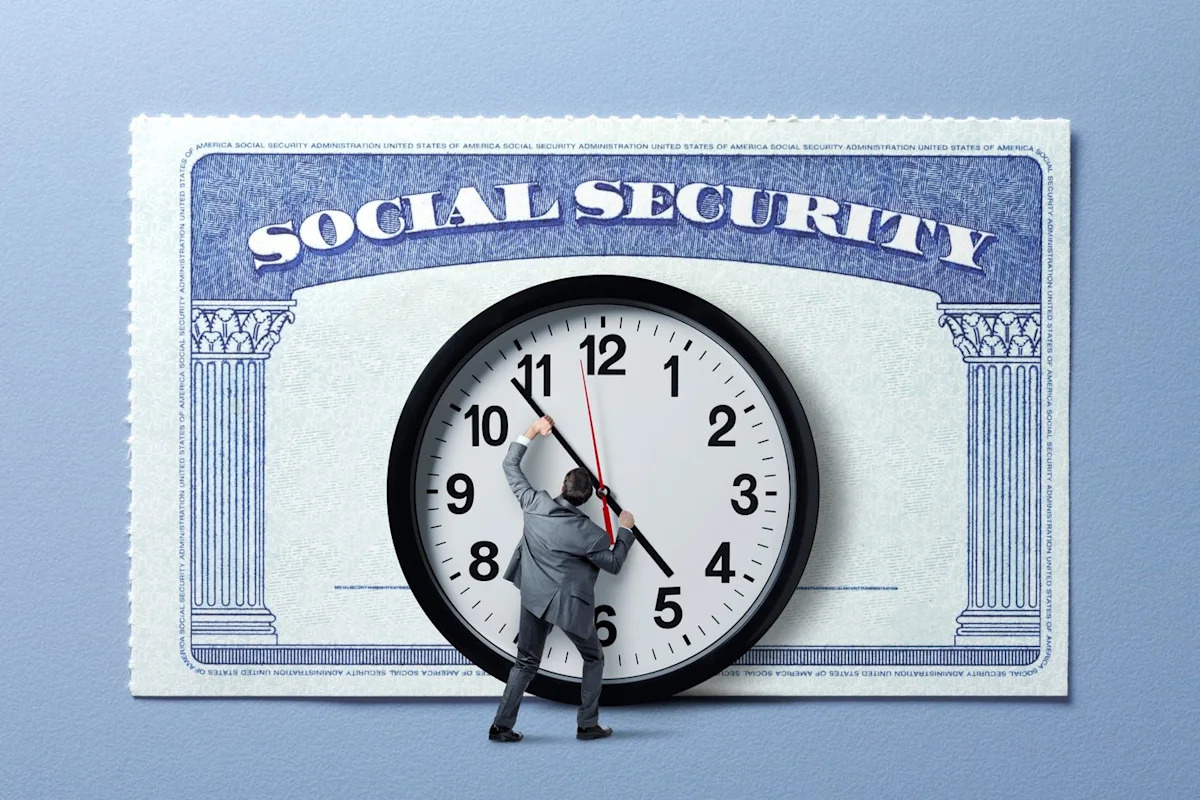
As estimativas de COLA para 2027 de organizações como a The Senior Citizens League (TSCL) estão atualmente em 3,5%, o que seria a terceira maior COLA na última década e a quinta maior nos últimos 30 anos. Mas mesmo com o potencial aumento, o programa ainda enfrenta desafios.
Perdeu o 'Atto 1' da IA? O 'Acto 2' poderia ser 14 vezes maior. A maioria dos investidores acredita que perdeu o navio da IA porque não comprou ações da Nvidia em 2005. Mas, de acordo com nossos analistas, estamos apenas no final do 'Acto 1' — a fase de P&D (pesquisa e desenvolvimento). O 'Acto 2' é o lançamento global. Continue »
Vamos mergulhar em dois casos específicos.
Fonte da imagem: Getty Images.
Quais desafios permanecem
O principal problema que o COLA do Seguro Social enfrenta é que ele não compensa tipicamente o aumento dos custos de vida, e os aposentados continuam a perder poder de compra em seus benefícios. De acordo com a TSCL, os benefícios do Seguro Social perderam quase 13,7% de seu poder de compra desde 2016 e 20% de 2010 a 2024. Isso significa que cada $100 em benefícios naquela época compraria apenas $86,30 e $80, respectivamente.
Parte da desconexão entre o quanto os receptores do Seguro Social recebem do COLA e o quanto eles realmente gastam são as despesas às quais o IPC-W -- que é usado para calcular o COLA -- dá peso. Por exemplo, a saúde provavelmente representa uma despesa maior para idosos do que o transporte, no entanto, o transporte recebe mais peso ao se calcular o IPC-W.
O COLA também é retroativo em vez de proativo. O aumento entra em vigor no ano seguinte para a inflação que os aposentados estão atualmente enfrentando ou já enfrentaram.
Por exemplo, o COLA de 2,8% para este ano foi apreciado, certamente, mas o IPC-U -- que é a métrica de inflação principal para a maioria da população dos EUA -- não tem sido inferior a 3% em nenhum ponto deste ano. O IPC-W não tem sido inferior a 3,3% desde março.
Quais soluções potenciais foram sugeridas?
Quanto aos benefícios do Seguro Social perderem poder de compra, uma sugestão tem sido utilizar o Índice de Preços para Consumidores dos Estados Unidos para pessoas com 62 anos ou mais (R-CPI-E) para calcular a AJC. Este índice dá mais peso às despesas tipicamente experimentadas por idosos (como cuidados médicos), refletindo, portanto, com maior precisão a inflação diária que eles estão enfrentando.
Em um teste hipotético das diferenças de AJC entre o CPI-W e o R-CPI-E, o R-CPI-E teria produzido uma AJC mais alta em todos os anos, exceto seis, desde 1986. A AJC de 2026 teria sido de 3% em vez de 2,8%. Não é uma solução perfeita para o problema do poder de compra, mas é uma solução que alguns no Congresso propuseram.
Termos e Política de Privacidade
Painel de Privacidade
Mais Informações